Les marchés financiers et de prédiction anticipent une victoire des démocrates lors des élections de mi-mandat aux États-Unis.
Midterms: quelle influence sur les marchés?
Les démocrates sont bien placés pour reconquérir la Chambre des représentants, voire les deux chambres du Congrès, lors des élections de mi-mandat aux États-Unis. Une telle issue compliquerait les projets économiques de l’administration Trump, notamment sur le plan budgétaire. Ce scénario, largement anticipé, ne modifie toutefois pas les préoccupations actuelles des investisseuses et des investisseurs.
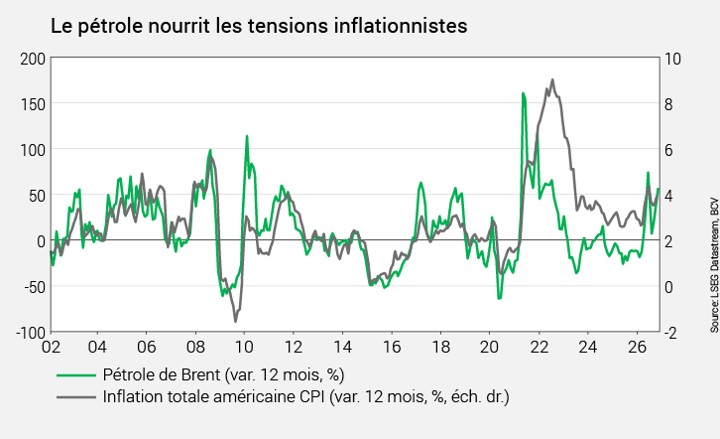
À quelques jours des élections de mi-mandat américaines, la tentation est grande de chercher dans les urnes la prochaine direction de Wall Street. Les investisseurs ont pourtant bien d’autres préoccupations immédiates. Le pétrole évolue autour de 115 dollars le baril, l’inflation américaine atteint 3,7%, le rendement des emprunts du Trésor à dix ans avoisine 5% et la Réserve fédérale a relevé ses taux en septembre. À ces tensions s’ajoutent les interrogations sur la rentabilité des investissements massifs dans l’intelligence artificielle (IA). Le scrutin du 3 novembre, qui porte sur le renouvellement de l’ensemble de la Chambre des représentants et d’un tiers du Sénat, intervient ainsi dans un environnement économique et financier délicat.
Un signal pour 2028?
Les républicains contrôlent actuellement la Maison-Blanche et les deux chambres du Congrès. Selon les marchés de prédiction, les démocrates ont 90% de chances de remporter la Chambre des représentants et un peu plus de 60% de conquérir le Sénat. Pour ce dernier, la bataille se jouera notamment dans le Maine, le Michigan, le Texas et l’Iowa. Une défaite à la Chambre des représentants priverait Donald Trump de la majorité nécessaire pour faire adopter de nouvelles réformes législatives. La perte du Sénat donnerait aux démocrates un droit de regard décisif sur certaines nominations. Le président conserverait néanmoins son droit de veto et des pouvoirs importants en matière de commerce, de droits de douane, d’immigration et de politique étrangère.
Une victoire démocrate particulièrement nette, accompagnée d’un renforcement de l’aile progressiste, susciterait probablement quelques inquiétudes chez les investisseurs en vue de la présidentielle de 2028. Ils y verraient les premiers signes d’une possible évolution de la politique fiscale ou réglementaire à plus long terme, notamment pour les secteurs les plus exposés à la régulation.
Une trajectoire budgétaire déjà tracée
La réforme budgétaire de 2025 (One Big Beautiful Bill Act) a figé dans la loi une grande partie des baisses d’impôts et des réductions de dépenses sociales, notamment dans Medicaid et l’aide alimentaire. La reconquête de la Chambre des représentants par les démocrates ne suffirait pas à revenir sur ces dispositions, mais leur donnerait les moyens de bloquer de nouvelles initiatives fiscales ou budgétaires de l’administration Trump. Même en contrôlant les deux chambres, les démocrates devraient surmonter le pouvoir de blocage du président pour modifier la législation existante.
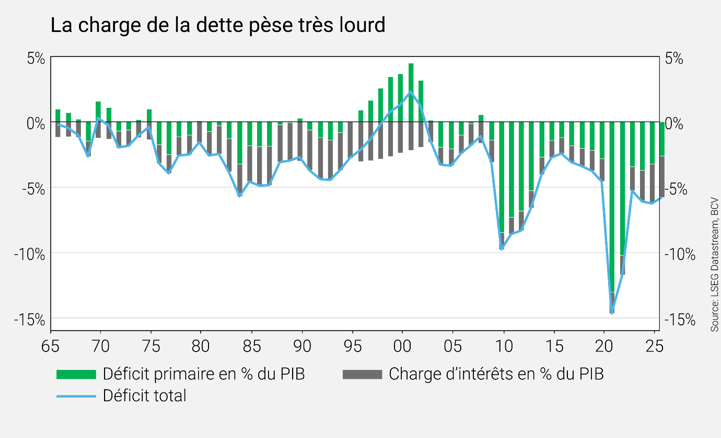
Les démocrates pourraient plutôt chercher à atténuer certaines coupes dans les dépenses sociales prévues à partir de 2027. En cas de victoire dans les deux chambres, ils auraient davantage de latitude pour conclure des accords plus larges, en obtenant, par exemple, le maintien de certaines prestations en contrepartie de crédits supplémentaires pour la défense. De tels compromis risqueraient toutefois d’éloigner les perspectives d’assainissement des finances publiques américaines. Celles-ci restent particulièrement préoccupantes avec un déficit fédéral qui avoisine les 2000 milliards de dollars, une dette brute à 125% du PIB et une charge nette d’intérêts qui dépasse les 1000 milliards. Des déséquilibres patents qui semblent pourtant laisser de marbre les deux grands partis.
Le plafond de la dette, prochain bras de fer?
Le prochain relèvement du plafond de la dette fournira sans doute au nouveau Congrès le levier le plus efficace pour se faire entendre de la Maison-Blanche. Rehaussée de 5 000 milliards de dollars en 2025, à 41 100 milliards, cette limite pourrait être atteinte à la fin du printemps ou au début de l’été 2027. Certes, le Trésor américain pourrait continuer d’honorer temporairement ses engagements en mobilisant ses liquidités et en recourant à des mesures extraordinaires. Mais un nouveau relèvement nécessiterait un accord politique, offrant aux démocrates, pour autant qu’ils contrôlent au moins une chambre, l’occasion d’obtenir des concessions.
Pour les marchés obligataires, cet affrontement pourrait avoir davantage de conséquences que le verdict des élections. Les précédents épisodes de ce type avaient provoqué des tensions sur les bons du Trésor et entraîné une recrudescence de la volatilité. Ce risque reste toutefois relativement lointain. À ce stade, le marché de la dette se concentre sur les métriques de l’inflation, les besoins de financement croissants de l’État fédéral et l’explosion de la demande de capitaux liée au cycle d’investissement dans l’IA. Ces facteurs continueront de dicter l’évolution des taux longs américains dans les prochains mois.
Un Congrès démuni face à la flambée du pétrole
Sur le front de l’énergie, le prochain Congrès n’aura pas plus d’emprise que le précédent pour tempérer les cours du pétrole. La trajectoire des prix des hydrocarbures reste en effet principalement dépendante de l’évolution du conflit au Moyen-Orient et des conditions d’approvisionnement au niveau mondial. Avec un gallon de diesel à plus de 6 dollars aux États-Unis, les démocrates devraient se garder de chercher des querelles aux producteurs locaux de pétrole et de gaz. Ils pourraient en revanche tenter de peser sur la conduite du conflit avec l’Iran, notamment en intervenant sur les crédits de défense. Donald Trump conservera cependant l’essentiel de l’initiative militaire et diplomatique.
Le Sénat, un levier sur les nominations
En cas de victoire au Sénat, les démocrates auraient enfin leur mot à dire sur les nominations du président. Ils pourraient s’opposer à certains choix de Donald Trump à la tête des agences de régulation et freiner les projets de déréglementation financière ou environnementale de l’administration. Ils seraient également en mesure de peser sur la composition de la Réserve fédérale en approuvant ou en rejetant les candidats proposés par la Maison-Blanche. La politique monétaire restera néanmoins avant tout dictée par les conditions économiques. Malgré le relèvement de ses taux en septembre, la Fed doit continuer de composer avec un mix croissance-inflation dégradé, marqué par une activité toujours solide et une inflation supérieure à sa cible.
Au soir du 3 novembre, la marge de manœuvre de Donald Trump pourrait donc se trouver sensiblement réduite. Pour les investisseurs, les prochaines échéances resteront celles de la Fed et des résultats des entreprises, dans un environnement toujours marqué par la cherté du pétrole et les tensions inflationnistes. Les urnes fixeront les contraintes politiques des deux prochaines années, mais à Wall Street, les fondamentaux auront le dernier mot.
Actions et midterms: ménage heureux
À en croire les statistiques, la deuxième année du cycle présidentiel, celle pendant laquelle se déroulent les élections de mi-mandat aux États-Unis, est généralement la plus faible: le S&P 500 ne s’est apprécié que de 3,7% en moyenne depuis l’élection de Dwight D. Eisenhower en 1953. Cette année de vaches maigres précède en revanche la meilleure du cycle, qui voit les actions américaines progresser de plus de 17% en moyenne.
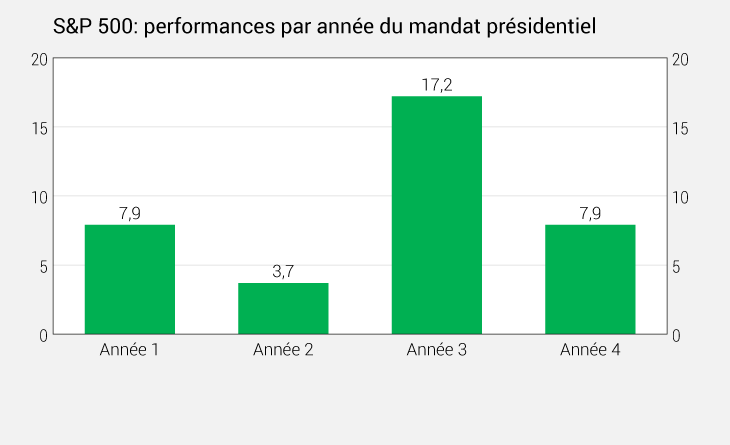
Selon ces mêmes statistiques, les investisseurs en actions n’auraient guère de raisons de redouter les élections américaines de mi-mandat. Depuis 1953, le S&P 500 évolue généralement, fin octobre, très près de son niveau du début de l’année. Mais les mois qui suivent les midterms sont historiquement favorables aux actions américaines, notamment en raison de la dissipation des incertitudes électorales, d’une saisonnalité favorable, novembre et décembre figurant parmi les meilleurs mois de l’année, et, en cas de gouvernement divisé, d’un risque moindre de changements politiques brutaux.
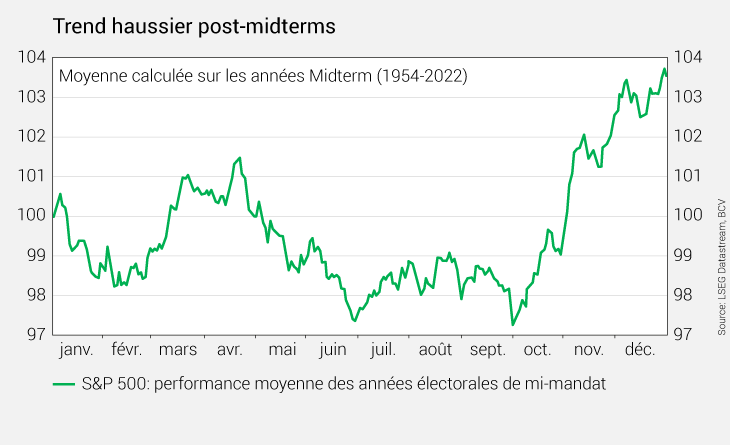
Ainsi, le S&P 500 a affiché des performances moyennes de 2,9%, 7,7% et 14,8%, respectivement à un, trois et six mois après les élections. Même les scrutins de 1994 et 2006, qui avaient vu le parti présidentiel perdre les deux chambres, ont été suivis d’une hausse de l’indice à six mois. Cette tendance s’est ainsi manifestée sous des configurations politiques très différentes.
Ces dix-huit observations ne permettent toutefois pas d’établir un lien de causalité entre les élections et les performances boursières, principalement tributaires du contexte économique et financier. De quoi aborder les midterms avec une certaine sérénité, sans prendre les statistiques pour des promesses.
Michel Thierrin, stratégiste financier